

Aircash
Aircash
- 4,7
- 110.00 recensioni
- 1.00M
- Download
- Free
- Prezzo
Screenshot
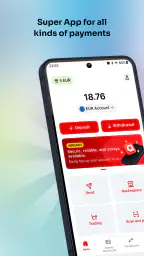
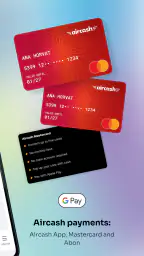
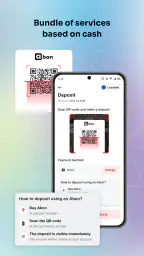
Aircash Pro e contro
Pro
- Registrazione rapida con verifica dell’identità direttamente dall’app.
- Supporta ricariche, pagamenti e trasferimenti da un’unica piattaforma.
- Interfaccia intuitiva, adatta anche a chi usa poco i portafogli digitali.
- Consente di tenere sotto controllo saldo e movimenti in tempo reale.
- Disponibile su Android e iOS con notifiche sulle operazioni effettuate.
Contro
- Alcune operazioni possono prevedere commissioni variabili.
- La verifica dell’identità richiede l’invio di documenti personali.
- Il servizio dipende dalla disponibilità e dai limiti imposti dal Paese.
- L’assistenza potrebbe risultare lenta nei periodi di maggiore richiesta.
- Non tutti gli esercenti o servizi accettano Aircash come metodo di pagamento.
 Analisi di All-app
Quando cerco un portafoglio digitale, non mi interessa soltanto poter inviare denaro con pochi tocchi. Voglio capire se l’app si adatta davvero alle mie abitudini: pagamenti occasionali o frequenti, trasferimenti tra persone, gestione quotidiana del saldo e semplicità d’uso. Dopo aver provato Aircash, la mia impressione è quella di uno strumento pensato soprattutto per chi desidera avere un wallet separato dal conto bancario tradizionale, senza trasformare la gestione del denaro in un’attività complicata.
Aircash è un’app finanziaria sviluppata da Aircash, disponibile gratuitamente e adatta a un pubblico PEGI 3. La versione attuale è la 7.4.0 e può essere utilizzata su dispositivi con Android 6.0 o versioni successive. La sua promessa pratica è semplice: aiutare a inviare e ricevere denaro rapidamente, con un’esperienza più immediata rispetto a molte procedure bancarie classiche.
Come valutare se Aircash è il wallet giusto per te
Il primo criterio, per me, è capire quale problema voglio risolvere. Se mi serve un conto completo per accreditare lo stipendio, richiedere finanziamenti o organizzare risparmi a lungo termine, un’app bancaria tradizionale resta probabilmente più adatta. Se invece voglio uno spazio digitale per gestire trasferimenti e pagamenti in modo agile, un wallet come questo ha più senso.
Il secondo criterio è la frequenza d’uso. Aircash dà il meglio quando lo apro per un’azione concreta: mandare una somma a una persona, ricevere denaro o controllare rapidamente il saldo. Non lo considero necessariamente un sostituto universale della banca, ma piuttosto uno strumento complementare. Questa distinzione è importante, perché evita di aspettarsi dall’app funzioni e servizi tipici di un rapporto bancario completo.
Conta anche la familiarità con le applicazioni finanziarie. L’interfaccia è orientata all’azione e non richiede di attraversare una lunga serie di menu prima di arrivare al punto. Per chi usa già wallet digitali, il funzionamento appare naturale. Chi invece preferisce fare tutto allo sportello o tramite il proprio istituto di credito potrebbe aver bisogno di un breve periodo di adattamento, soprattutto per prendere confidenza con il concetto di saldo separato.
Un altro aspetto da considerare è la fiducia. Un wallet non è un’app che si installa per curiosità e poi si dimentica: si collega alle proprie abitudini finanziarie. Prima di utilizzarlo con regolarità, io controllerei con attenzione le schermate relative alla configurazione dell’account, alle verifiche richieste e alle modalità operative disponibili nel mio Paese. Non perché l’esperienza sia necessariamente complessa, ma perché con il denaro è sempre meglio capire il percorso prima di iniziare.
Un’esperienza più adatta ai trasferimenti rapidi
Nel mio utilizzo, il punto forte è la riduzione degli attriti. Quando devo restituire una piccola somma a un amico o ricevere un rimborso, preferisco un flusso diretto a una procedura bancaria che mi costringa a cercare ogni volta coordinate, causali e schermate diverse. Il wallet rende questo tipo di operazione più vicino a una conversazione digitale che a una pratica amministrativa.
Altri articoli dalla nostra redazione

Instagram decide cosa vediamo: il potere nascosto del feed

Spotify trasforma l’ascolto in abitudine, ma decide sempre più cosa sentiamo

Amazon Alexa sotto pressione: cosa succede quando rete e configurazione cedono

Amazon Music: una comunità discreta, più da ascoltare che da condividere

Zoom Workplace riduce la confusione nelle riunioni da mobile

Sblocca la Personalità del Tuo Telefono con ZEDGE™ Suonerie, Sfondi
Questo non significa che convenga usarlo senza criterio. Prima di inviare denaro, controllerei sempre il destinatario e l’importo, soprattutto quando l’operazione viene fatta di fretta. La velocità è utile, ma può diventare uno svantaggio se porta a confermare automaticamente ogni schermata. Il mio consiglio è di trattare la conferma finale come un controllo obbligatorio, non come un passaggio da saltare.
Un caso quotidiano realistico è una cena tra amici. Una persona paga il conto e gli altri devono restituire la propria parte. Con un wallet dedicato, posso gestire il mio rimborso senza mescolare necessariamente questa spesa con tutte le altre attività del conto principale. È una piccola differenza, ma aiuta a mantenere separati i pagamenti condivisi dalle spese ricorrenti.
Un secondo scenario riguarda chi acquista o vende occasionalmente oggetti tra privati. Invece di scambiare contanti o ricorrere a una procedura bancaria più lenta da spiegare, un’app orientata all’invio e alla ricezione può rendere il passaggio più semplice. In questo caso, però, non confonderei la comodità del trasferimento con una garanzia sulla transazione: la qualità dell’accordo dipende sempre dalle persone coinvolte.
Il vantaggio di separare il denaro dalle spese principali
La funzione più interessante, dal mio punto di vista, non è soltanto inviare denaro. È la possibilità di usare un wallet come contenitore mentale per una parte delle spese. Posso pensarlo come un piccolo spazio dedicato a rimborsi, acquisti occasionali o trasferimenti tra conoscenti. Questa separazione può aiutare chi tende a perdere il controllo delle uscite quando tutto passa dallo stesso conto.
Non lo userei però come soluzione magica per il budget. Un saldo separato non sostituisce una pianificazione. Se carico o utilizzo il wallet senza annotare mentalmente lo scopo del denaro, rischio comunque di spendere più del previsto. Il metodo che trovo più efficace è destinare Aircash a categorie precise, per esempio rimborsi e pagamenti condivisi, e lasciare le spese fisse sul conto che uso abitualmente.
Questa è una delle differenze meno evidenti rispetto alle alternative bancarie: la banca tradizionale tende a essere il centro di tutta la gestione finanziaria, mentre un wallet può funzionare meglio come strumento mirato. Non è necessariamente meglio o peggio. Dipende dal fatto che io abbia bisogno di concentrare tutto in un unico posto oppure preferisca dividere le attività.
Affidabilità percepita e maturità del servizio
Aircash è presente dal 25 maggio 2017 e oggi supera il milione di installazioni. Sullo store raggiunge una media di 4,7 su circa 35 mila valutazioni. Questi elementi mi danno l’idea di un’app conosciuta e utilizzata da una base ampia, anche se non li considero una sostituzione della mia verifica personale prima di affidarle denaro.
Il numero di valutazioni è utile per capire che non si tratta di un progetto appena comparso, ma non elimina la necessità di leggere con attenzione le esperienze recenti degli utenti. Le app finanziarie possono cambiare interfaccia, procedure e compatibilità nel tempo. Per questo, prima di spostare una somma importante, inizierei con un utilizzo limitato e osserverei quanto il flusso si adatta alle mie esigenze.
La gratuità dell’app è un buon punto di partenza, ma non la interpreto come sinonimo di assenza assoluta di costi in ogni possibile operazione. Quando si parla di wallet, bisogna distinguere tra il prezzo dell’applicazione e le eventuali condizioni associate alle singole attività. Prima di confermare un’operazione, leggerei sempre il riepilogo mostrato nell’app e le informazioni applicabili al servizio che sto usando.
Questo è anche un modo pratico per evitare una delusione comune: installare un’app gratuita aspettandosi che ogni movimento di denaro sia automaticamente gratuito, indipendentemente dal tipo di operazione. La decisione migliore nasce dal controllo del singolo passaggio, non soltanto dall’etichetta “gratis” nella pagina di download.
Quando Aircash vince e quando un’alternativa è più adatta
Quando confronto Aircash con la banca, i contanti o un altro wallet, parto dall’azione che voglio rendere più semplice e dalle persone con cui la userò. In questa sezione metto a fuoco quando la praticità di un portafoglio separato giustifica un’app in più e quando, invece, conviene restare con lo strumento che già uso. La scelta dipende soprattutto da quanto spesso quei trasferimenti entrano davvero nella mia routine.
Rispetto all’app della banca
Se già utilizzo un’app bancaria moderna, il confronto non è scontato. La banca può offrire una visione più completa delle entrate, delle uscite e dei prodotti finanziari collegati. Per un bonifico importante, per la gestione dello stipendio o per seguire un budget familiare articolato, probabilmente preferirei restare nell’ecosistema bancario che conosco.
Aircash può vincere quando cerco immediatezza e separazione. Un wallet dedicato è più comodo se voglio tenere distinte alcune operazioni dal conto principale o se devo effettuare trasferimenti informali senza usare ogni volta gli strumenti della banca. In altre parole, non sceglierei l’uno contro l’altro in assoluto: valuterei se mi serve un centro finanziario completo oppure un accesso rapido a operazioni mirate.
La differenza si sente soprattutto nella frequenza dei piccoli trasferimenti. Se ogni settimana anticipo denaro, ricevo rimborsi o divido spese, un ambiente più focalizzato può risultare meno dispersivo. Se invece faccio pochi movimenti e voglio vedere tutto nello stesso estratto conto, aggiungere un wallet potrebbe creare un ulteriore livello da ricordare.
Rispetto ai contanti
Il contante resta semplice in alcune situazioni: non richiede un’app, non dipende dalla batteria e può essere immediato quando le persone sono nello stesso luogo. Aircash è più pratico quando non ho banconote a disposizione o quando il destinatario e il mittente non possono incontrarsi per lo scambio.
Il compromesso è che il wallet richiede disciplina digitale. Devo avere accesso al telefono, ricordare le credenziali e prestare attenzione alla sicurezza del dispositivo. Per chi vuole eliminare completamente la gestione tramite smartphone, il contante rimane più coerente con le proprie abitudini. Per chi invece vive già di pagamenti digitali, la comodità dell’app può superare questo piccolo impegno.
Rispetto ad altri portafogli digitali
Nel confronto con altri wallet, non sceglierei soltanto in base alla grafica. Guarderei soprattutto a tre elementi: quanto è facile trovare l’azione che mi serve, quanto mi sento a mio agio nel separare il saldo dal conto principale e quanto il servizio si integra con le persone con cui trasferisco denaro più spesso.
Un’alternativa può essere preferibile se i miei contatti usano già tutti lo stesso sistema o se mi serve una funzione specifica che appartiene a un’altra categoria di servizio. Aircash ha più senso quando il suo approccio diretto coincide con le mie necessità, non semplicemente perché è gratuito da installare.
Il trade-off più concreto è questo: aggiungere un wallet può rendere più veloce una parte della vita finanziaria, ma aumenta anche il numero di luoghi in cui devo controllare il saldo. Per me, il vantaggio resta valido solo se stabilisco in anticipo quale ruolo deve avere l’app. Se la uso per tutto senza una logica, la separazione diventa confusione.
Il costo pratico del passaggio
Passare a Aircash non significa soltanto installare l’app. Devo dedicare qualche minuto alla configurazione, capire come muovere il denaro e informare le persone con cui voglio usarla. Se i miei amici o familiari preferiscono altri strumenti, il beneficio del cambio diminuisce: un wallet è davvero comodo quando anche il contesto intorno a me lo rende utile.
Per ridurre l’attrito, inizierei con un obiettivo piccolo e misurabile. Per esempio, lo userei soltanto per i rimborsi tra amici per alcune settimane, senza trasferire tutte le mie attività finanziarie. In questo modo posso capire se il flusso è chiaro, se mi ricordo di controllare il saldo e se la separazione mi aiuta davvero.
Un accorgimento che trovo importante è non abbandonare subito il metodo precedente. Terrei disponibile il mio conto abituale e userei il wallet in parallelo finché non ho verificato che si adatti alle mie abitudini. Questo approccio evita di trovarmi senza una soluzione alternativa proprio nel momento in cui devo effettuare un pagamento urgente.
Inoltre, prima di usare l’app su un nuovo dispositivo, presterei attenzione alla protezione del telefono e alle modalità di accesso. Non condividerei codici, non lascerei il dispositivo sbloccato e controllerei il destinatario prima di ogni invio. Sono comportamenti semplici, ma in un’app finanziaria hanno più valore di qualsiasi scorciatoia.
Chi dovrebbe sceglierla e chi dovrebbe evitarla
La consiglierei a chi cerca un wallet digitale gratuito da installare, con un’esperienza concentrata sull’invio e sulla ricezione di denaro. È particolarmente interessante per chi divide spesso spese, gestisce rimborsi informali o vuole tenere una parte delle proprie operazioni separata dal conto bancario principale.
La prenderei in considerazione anche per chi non vuole trasformare ogni piccolo trasferimento in una procedura elaborata. L’app ha senso quando la rapidità è un criterio importante e quando sono disposto a gestire un saldo aggiuntivo con attenzione.
La eviterei, invece, se voglio un’unica applicazione per ogni esigenza finanziaria, inclusi risparmi, prestiti, investimenti e gestione bancaria completa. In quel caso, un’app della banca o una piattaforma finanziaria più ampia potrebbe essere una scelta più coerente. Non la sceglierei nemmeno se non mi sento a mio agio con la gestione di denaro tramite smartphone: la comodità digitale non compensa una mancanza di fiducia personale.
La mia raccomandazione dopo averla provata
La mia opinione è positiva, ma con una condizione chiara: Aircash funziona meglio quando gli assegno un compito preciso. Per inviare e ricevere denaro rapidamente, può essere più pratica del contante e meno dispersiva di un’app bancaria usata per ogni cosa. La sua forza non sta nel sostituire automaticamente tutti gli strumenti finanziari, ma nel rendere più semplice una parte specifica della gestione quotidiana.
La valutazione media di 4,7 e la presenza di oltre un milione di installazioni indicano una buona diffusione, mentre la disponibilità gratuita rende facile provarla senza un impegno iniziale sul prezzo dell’app. Io partirei comunque con somme contenute, controllerei con attenzione ogni riepilogo e verificherei che il wallet risolva davvero un problema concreto nella mia routine.
In definitiva, la consiglierei a un amico che mi dicesse: “Voglio un modo semplice per mandare e ricevere denaro senza usare sempre il mio conto principale”. Gli direi di provarla come strumento complementare, non come sostituto universale della banca. Se invece la sua priorità fosse avere tutto, dai risparmi ai servizi bancari più complessi, in un solo ambiente, gli suggerirei di guardare prima alle alternative della sua banca.
Il consiglio più utile è decidere prima il ruolo del wallet e solo dopo iniziare a usarlo. Con questa aspettativa realistica, Aircash appare una scelta concreta per i trasferimenti quotidiani e per una gestione più ordinata delle piccole somme. Senza un obiettivo preciso, invece, rischia di diventare semplicemente un altro saldo da ricordare.
Domande frequenti
Che cos’è Aircash e come funziona?
Aircash è un portafoglio digitale che permette di gestire denaro direttamente dallo smartphone. Dopo la registrazione e la verifica dell’identità, l’app può essere utilizzata per ricaricare il conto, inviare o ricevere denaro, effettuare pagamenti e, in base al Paese, accedere a servizi aggiuntivi come carte prepagate, acquisto di gift card o pagamento di bollettini. Le funzioni disponibili possono variare a seconda della nazione.
Aircash è sicuro da usare per pagamenti e trasferimenti?
L’app utilizza procedure di accesso, verifica dell’identità e misure di sicurezza pensate per proteggere il conto e le operazioni. Durante la prova è comunque importante attivare tutte le opzioni di sicurezza disponibili, usare una password robusta e non condividere mai codici ricevuti via SMS o notifiche. Aircash non elimina completamente i rischi: controllate sempre destinatari, importi e notifiche prima di confermare una transazione.
Come si ricarica il conto Aircash e quali costi bisogna considerare?
La ricarica può essere disponibile tramite carta bancaria, bonifico o punti vendita convenzionati, ma i metodi dipendono dal Paese e dal profilo dell’utente. Prima di completare l’operazione, l’app mostra generalmente l’importo ricevuto e le eventuali commissioni. È consigliabile controllare attentamente il riepilogo, perché alcuni costi possono variare in base al metodo scelto, alla valuta, all’importo o al tipo di servizio utilizzato.
È necessaria la verifica dell’identità per utilizzare Aircash?
Per alcune funzioni di base potrebbe essere possibile iniziare la registrazione con dati personali e numero di telefono, ma la verifica dell’identità può diventare obbligatoria per aumentare i limiti, effettuare determinate operazioni o rispettare le normative finanziarie. Potrebbero essere richiesti documento d’identità, selfie o ulteriori informazioni. I tempi di approvazione variano e un’immagine poco leggibile può causare ritardi o una nuova richiesta di documentazione.
Aircash è disponibile in Italia e posso usarlo all’estero?
La disponibilità di Aircash e dei suoi servizi non è identica in tutti i mercati. Prima del download conviene verificare se l’app supporta il vostro Paese, la vostra valuta, i metodi di ricarica preferiti e le funzioni che vi interessano. L’utilizzo all’estero può comportare limiti, commissioni di conversione o restrizioni per alcune operazioni. Consultate sempre le condizioni mostrate nell’app prima di viaggiare o effettuare pagamenti internazionali.


